Kansspelbelasting bij tombola: wat geldt voor Nederlandse spelers?
 Available in US
Kort antwoord: voor Nederlandse kansspelbelasting is de Nederlandse vergunningstatus van de aanbieder bepalend. De Belastingdienst zegt dat een speler bij een online aanbieder met een vergunning van de Kansspelautoriteit zelf geen aangifte doet en over die online winst geen kansspelbelasting betaalt. Speelt een Nederlandse inwoner online bij een aanbieder zonder Nederlandse vergunning, dan moet de speler aangifte doen wanneer in een kalendermaand meer is gewonnen dan ingezet. Het kansspelbelastingtarief is sinds 1 januari 2026 37,80%.
Voor tombola is dit onderscheid relevant omdat de Nederlandse Koa-vergunning van Tombola International Malta PLC per 23 december 2024 is ingetrokken. Tombola is dus niet momenteel een Ksa-vergunde Nederlandse online aanbieder. Dat vergunningfeit is iets anders dan de vraag of een specifieke buitenlandse Tombola-dienst technisch toegankelijk is. Dit is alleen de Nederlandse fiscale hoofdregel en geen persoonlijk belastingadvies.
Inhoudsopgave
- De hoofdregel in één tabel
- Waarom de vergunningstatus van tombola hier het verschil maakt
- 37,80% is het tarief vanaf 1 januari 2026
- Wat betekent “meer gewonnen dan ingezet” per kalendermaand?
- Bij een Ksa-vergunde online aanbieder werkt het anders
- Waarom oude Tombola-informatie fiscaal misleidend kan zijn
- Geen algemene uitspraak dat spelen “belastingvrij” is
- Vergunning, toegang en belasting zijn drie aparte controles
- Wat je zelf kunt controleren
- Veelgestelde vragen
- Conclusie
De hoofdregel in één tabel
| Situatie | Wie doet aangifte? | Praktische betekenis |
|---|---|---|
| Online aanbieder met Nederlandse Ksa-vergunning | De speler doet voor deze online winst geen aangifte kansspelbelasting | De Belastingdienst legt de fiscale verplichting niet bij de individuele speler voor deze vergunde online winst |
| Online aanbieder zonder Nederlandse vergunning | De speler doet aangifte als in een kalendermaand meer is gewonnen dan ingezet | De maand is het relevante tijdvak voor deze online categorie |
| tombola en Nederland | Beoordeel de situatie vanuit de actuele vergunningstatus | De voormalige Koa-vergunning is sinds 23 december 2024 ingetrokken en mag niet als huidige vergunning worden gebruikt |
De tabel betreft alleen de relevante online situatie. Loterijen, promotionele kansspelen en offline kansspelen kunnen onder andere regels vallen. Wie zo’n andere situatie heeft, moet daarom niet automatisch de online hoofdregel op zijn eigen geval toepassen.
Waarom de vergunningstatus van tombola hier het verschil maakt
De Kansspelautoriteit maakte op 23 december 2024 bekend dat Tombola International Malta PLC had gevraagd om de Nederlandse online kansspelvergunning in te trekken. De Ksa willigde dat verzoek in en trok de vergunning per die datum in. De regulator schreef daarbij dat Tombola vanaf dat moment geen vergunning meer had om online kansspelen op de Nederlandse markt aan te bieden.
Dat is het uitgangspunt voor de fiscale uitleg. Een oude vermelding van vergunning 1682 of een artikel uit de periode 2021-2024 is geen bewijs dat tombola in 2026 nog onder een Nederlandse Koa-vergunning valt. De volledige tijdlijn en het verschil tussen Nederlandse en buitenlandse licenties staan bij de Ksa-vergunning.
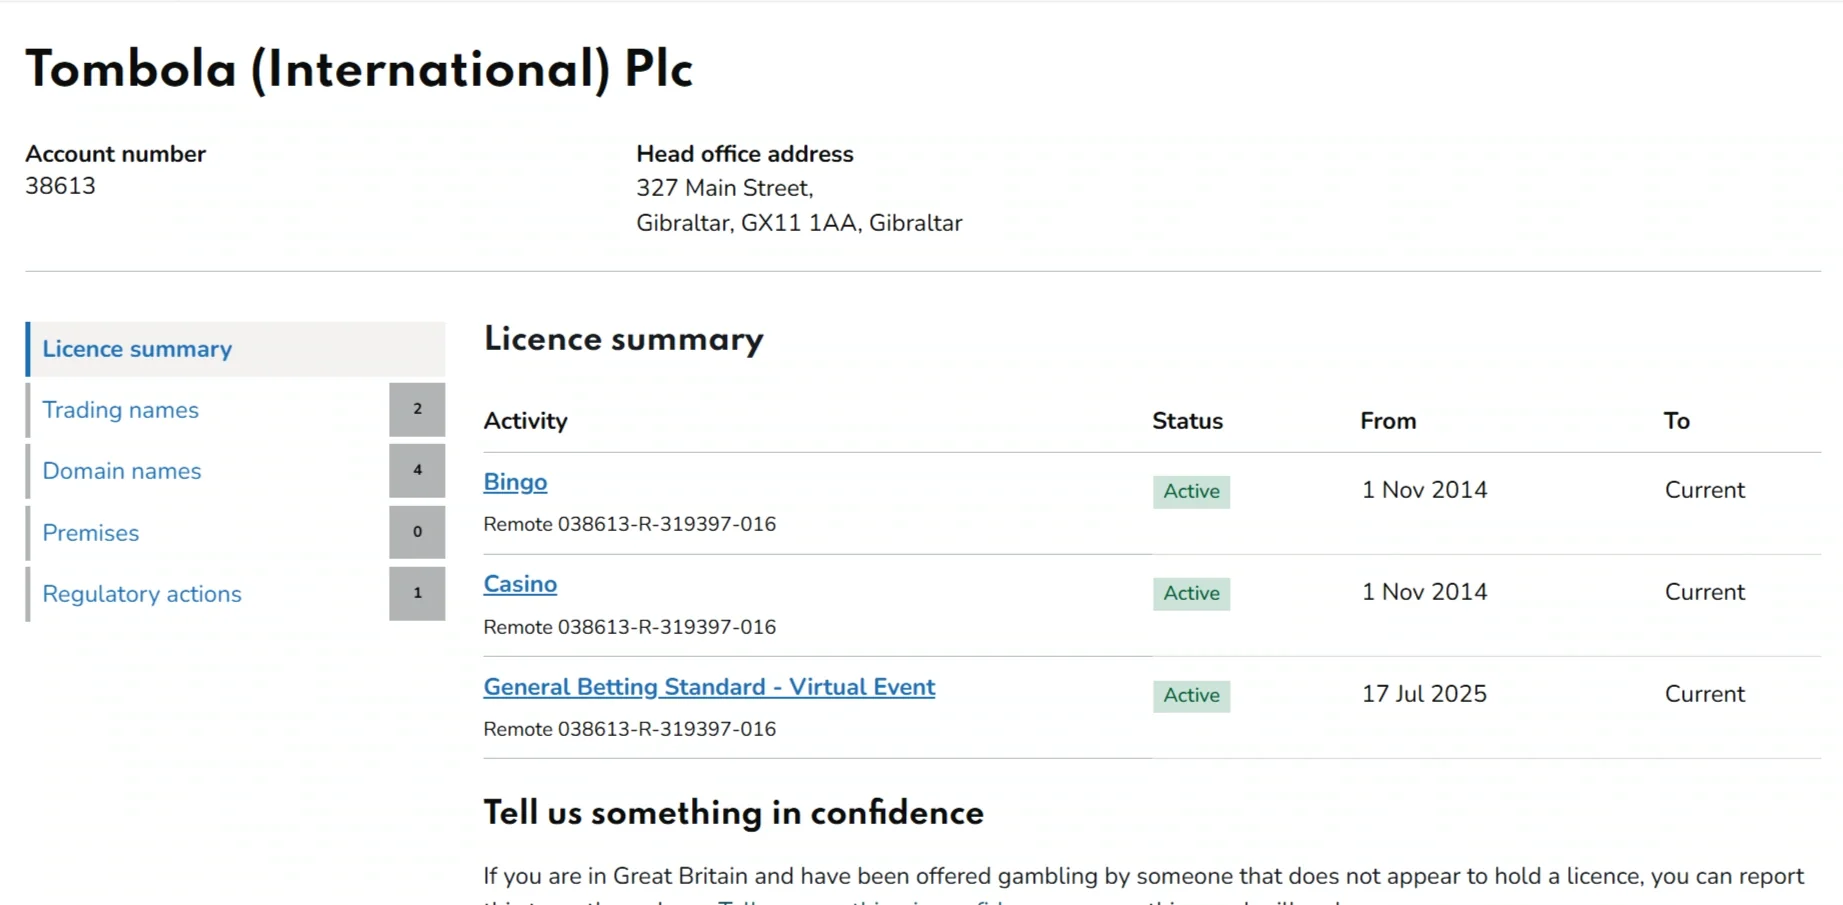
Het is eveneens onjuist om uit een buitenlandse vergunning af te leiden dat de aanbieder voor Nederlandse kansspelbelasting als Ksa-vergund moet worden behandeld. De Belastingdienst verwijst specifiek naar een vergunning van de Nederlandse Kansspelautoriteit. Een Britse of Gibraltar-vergunning is voor deze Nederlandse fiscale scheidslijn dus niet hetzelfde.
37,80% is het tarief vanaf 1 januari 2026
De Belastingdienst vermeldt dat het tarief van de kansspelbelasting vanaf 1 januari 2026 37,80% is. Dat percentage is een tijdgevoelig fiscaal gegeven. Een oudere review kan daarom een ander percentage noemen zonder dat die oude informatie nog bruikbaar is voor een aangifte over 2026.
Het tarief alleen vertelt bovendien niet of iemand aangifte moet doen. Eerst moet worden vastgesteld onder welke categorie het kansspel valt en of de online aanbieder een Nederlandse vergunning heeft. Pas daarna is het zinvol om naar het toepasselijke tijdvak en de berekening te kijken. Deze volgorde voorkomt een veelgemaakte fout: een percentage uit een zoekresultaat combineren met een verkeerde categorie kansspel.
Controleer actuele regels
Belastingregels kunnen wijzigen. Controleer daarom de actuele pagina “Ik heb een prijs gewonnen – moet ik nu kansspelbelasting betalen?” van de Belastingdienst. Voor de vergunningstatus is daarnaast de Kansspelautoriteit leidend.
Wat betekent “meer gewonnen dan ingezet” per kalendermaand?
Voor online kansspelen zonder Nederlandse vergunning formuleert de Belastingdienst de drempel per kalendermaand. De kern is dat je kijkt naar de gewonnen bedragen en de inzetten in die maand voor de relevante online kansspelen zonder Nederlandse vergunning. Als de totale winst in die kalendermaand hoger is dan de totale inzet, zegt de Belastingdienst dat aangifte moet worden gedaan.
De maandgrens is belangrijk omdat losse sessies of afzonderlijke winstuitkeringen niet automatisch de juiste eenheid zijn voor deze hoofdregel. Een enkele winnende avond vertelt dus niet genoeg. Hetzelfde geldt voor alleen het saldo dat op een bepaald moment in een account staat. De fiscale instructie gebruikt een kalendermaand als aangiftetijdvak voor deze online categorie.
Persoonlijke rekenvoorbeelden of individuele uitkomsten vallen buiten deze algemene uitleg. De precieze aangifte hoort te worden gebaseerd op de actuele Belastingdienst-instructies en op de eigen transacties. Wie een concrete aangifte moet doen, kan daarvoor het officiële formulier en de toelichting van de Belastingdienst gebruiken of passend fiscaal advies inwinnen.
Bij een Ksa-vergunde online aanbieder werkt het anders
De Belastingdienst maakt voor online kansspelen een expliciet onderscheid. Is de aanbieder wel vergund door de Kansspelautoriteit, dan doet de speler volgens de huidige uitleg geen aangifte kansspelbelasting over die online winst en betaalt de speler daar zelf geen kansspelbelasting over.
Dat betekent niet dat kansspelbelasting in het Nederlandse vergunningstelsel niet bestaat. Het betekent dat de fiscale behandeling en de verantwoordelijke belastingplichtige anders zijn georganiseerd. Voor een consument is vooral relevant dat hij of zij niet automatisch dezelfde aangifteplicht heeft als bij online spelen zonder Nederlandse vergunning.
Daarom is een actuele vergunningcheck praktischer dan afgaan op de merkbekendheid of op een oude review. Bij de huidige Nederlandse status staat waarom oude Nederlandse productinformatie geen actuele markttoegang bewijst.
Waarom oude Tombola-informatie fiscaal misleidend kan zijn
Tombola had in Nederland wel degelijk een Koa-vergunning. Daardoor kunnen oudere pagina’s correct hebben beschreven dat het merk destijds binnen het Nederlandse vergunningstelsel opereerde. Het probleem ontstaat wanneer zo’n historische pagina zonder datum of update in een zoekresultaat blijft staan en de lezer de oude status op 2026 toepast.
Voor kansspelbelasting is dat extra gevoelig. De vraag is niet alleen of het merk ooit een vergunning had, maar of de aanbieder voor het relevante online spel en de relevante periode een Nederlandse vergunning heeft. De Ksa-intrekking van 23 december 2024 verandert dus de interpretatie van oude Tombola-uitleg.
Dezelfde voorzichtigheid geldt voor bonus-, betaal- en accountinformatie. Een historische Nederlandse betaalmethode of bonus zegt niets over de fiscale behandeling in 2026. De belastingregel moet worden gekoppeld aan de actuele vergunningstatus, niet aan een vroegere commerciële propositie.
Geen algemene uitspraak dat spelen “belastingvrij” is
De term “belastingvrij” is voor deze context te grof. Bij een Ksa-vergunde online aanbieder doet de speler volgens de Belastingdienst zelf geen aangifte over de online winst. Bij online spelen zonder Nederlandse vergunning kan juist een aangifteplicht ontstaan wanneer de maandelijkse winst hoger is dan de inzet. Andere kansspelcategorieën hebben bovendien eigen regels.
De conclusie dat winst bij tombola voor Nederlanders simpelweg belastingvrij is, is daarom te algemeen. De correcte vraag is eerst: welke Nederlandse vergunningstatus geldt voor de aanbieder in de relevante periode? Daarna: welke Belastingdienst-regel hoort bij die categorie? Alleen die volgorde houdt de uitleg nauwkeurig.
Vergunning, toegang en belasting zijn drie aparte controles
1. Nederlandse vergunning
Controleer of de specifieke aanbieder op dit moment een Koa-vergunning van de Kansspelautoriteit heeft.
2. Operationele toegang
Controleer apart of de specifieke dienst Nederlandse spelers daadwerkelijk accepteert. Technische bereikbaarheid alleen bewijst dat niet.
3. Fiscale behandeling
Pas de actuele Belastingdienst-regel toe op de juiste categorie en periode. Gebruik niet automatisch de regels van een ander land waar tombola actief is.
Voor tombola is deze scheiding nuttig omdat het merk buiten Nederland nog actuele activiteiten heeft. Buitenlandse productpagina’s kunnen dus echt en actueel zijn, terwijl ze toch geen Nederlandse Ksa-status aantonen. Omgekeerd vertelt de ingetrokken Nederlandse vergunning niet welke spellen of functies op een buitenlandse Tombola-dienst beschikbaar zijn.
Wat je zelf kunt controleren
- Controleer in de Kansspelwijzer van de Kansspelautoriteit of de aanbieder een actuele Nederlandse vergunning heeft.
- Controleer de datum van de vergunninginformatie. Voor tombola is 23 december 2024 een cruciale wijzigingsdatum.
- Lees de actuele Belastingdienst-pagina voor online kansspelen en controleer het tarief voor het jaar waarop de aangifte betrekking heeft.
- Werk per kalendermaand wanneer de Belastingdienst-regel voor online kansspelen zonder Nederlandse vergunning van toepassing is.
- Gebruik geen Britse of Ierse fiscale informatie voor een Nederlandse aangifte.
Meer achtergrond over de verandering in Nederland staat bij waarom tombola stopte lezen. De focus blijft op de huidige Nederlandse fiscale hoofdregel.
Veelgestelde vragen
Wat is het kansspelbelastingtarief in 2026?
De Belastingdienst vermeldt een tarief van 37,80% vanaf 1 januari 2026. Controleer het tarief opnieuw wanneer je dit overzicht later gebruikt, omdat fiscale percentages kunnen veranderen.
Heeft tombola in 2026 een Nederlandse Ksa-vergunning?
Nee. De Ksa trok de Nederlandse online kansspelvergunning van Tombola International Malta PLC per 23 december 2024 in. Een eerdere vergunningvermelding uit 2021 is daarom historisch.
Moet een speler altijd aangifte doen bij online spelen zonder Nederlandse vergunning?
Volgens de huidige Belastingdienst-uitleg doet een Nederlandse speler aangifte wanneer in een kalendermaand meer is gewonnen dan ingezet bij de relevante online kansspelen zonder Nederlandse vergunning. Voor een concrete aangifte moet de actuele officiële instructie worden gevolgd.
Is een UKGC-vergunning hetzelfde als een Ksa-vergunning voor deze belastingregel?
Nee. De Belastingdienst verwijst voor deze online hoofdregel specifiek naar een vergunning van de Nederlandse Kansspelautoriteit. Buitenlandse vergunningen mogen niet als Nederlandse vergunning worden behandeld.
Conclusie
Voor Nederlandse spelers draait tombola kansspelbelasting in 2026 om twee actuele feiten. Het eerste is fiscaal: de Belastingdienst hanteert vanaf 1 januari 2026 een kansspelbelastingtarief van 37,80% en zegt dat bij online kansspelen zonder Nederlandse vergunning aangifte nodig is wanneer de maandelijkse winst hoger is dan de inzet. Het tweede is regulatoir: Tombola’s Nederlandse Koa-vergunning is sinds 23 december 2024 ingetrokken.
Gebruik daarom geen oude Tombola-review om een huidige fiscale conclusie te trekken. Controleer eerst de actuele Nederlandse vergunningstatus, daarna de Belastingdienst-regel die bij de situatie hoort. Deze algemene hoofdregel vervangt geen beoordeling van een individuele aangifte.
Ga terug naar het tombola Nederland review voor de bredere merkcontext.
Opgesteld door de editors van 'Tombola Casino'.